天伦燃气(01600)深度分析 内生外延双驱动,煤改气助推业绩高增
天伦燃气(股份代号:01600)作为国内领先的城市燃气运营商,近年来凭借“内生增长+外延并购”的双轮驱动策略,实现了业务版图的快速扩张。在“煤改气”政策的持续催化下,公司销气量显著提升,推动业绩进入高速增长通道。本文将从商业模式、业务扩张、政策红利及财务表现等维度,对天伦燃气进行深度剖析。
一、 业务模式:一体化燃气经营构建护城河
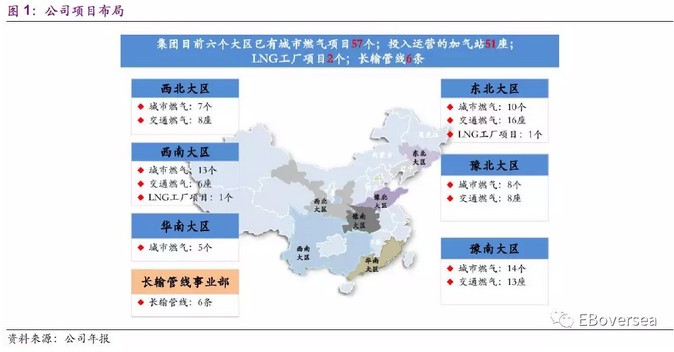
天伦燃气主要从事城市燃气管道设计、建设、运营及维护,主要业务涵盖管道燃气销售、燃气接驳及燃气器具销售等。公司的收入结构以管道燃气销售为核心,接驳费为重要利润来源,燃气壁挂炉等增值服务为补充。这种一体化模式有利于公司充分享受气化率提升带来的红利:当新用户接入时产生接驳费,后续用气量增长则贡献稳定的销气收入与毛利。在城市燃气特许经营权制度下,公司已在全国多个省市获取优质项目,形成了较强的区域垄断优势和排他性壁垒。
二、 成长路径:内生与外延双轮驱动
内生增长方面,天伦燃气的现有项目持续受益于城镇化推进和管网老化更新,居民用气、工商业用气渗透率不断提升。公司通过精细化管理,优化气源结构,降低采购成本,提升经营效率。通过提高居民气化率、扩宽工商业用户渠道,公司能在现有特许经营区域内实现稳定的气的销量增长。
外延并购方面,天伦燃气积极开展战略性并购。例如近年来连续收购多个城市燃气项目,有效的突破地域限制,贡献并表利润。2020年,公司引入珠海港作为战略股东,不仅能借助其资源优势获取东南沿海的优质项目机会,还优化了股权结构和融资能力。通过“收购—整合—改造—提升”的模式,公司能迅速将猎物项目的盈利潜力释放,推动每股收益不断增厚。这种双驱动策略保障了公司在短期内获得跨越式增长。
三、 政策催化剂:煤改气助推销气量高增
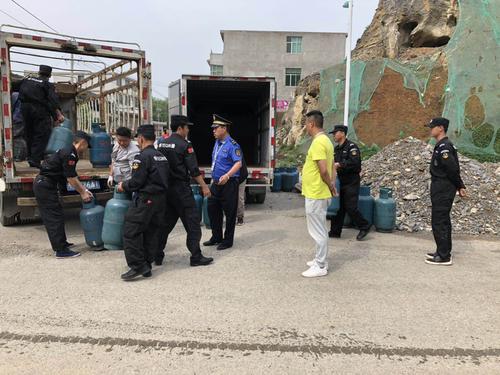
自大气污染防治法实施以来,“煤改气”已成为华北、华中及大部分城市化进程作为改善空气质量的民生工程。政策要求各级地方政府统筹推进城乡居民、工业和供暖领域的煤炭替代,增加天然气消费。天伦燃气在相应区域布局良好,快速跟进煤改气政策的落地。在乡镇“气代煤”推进中,大量村级管网由天伦燃气的项目公司负责建设和运营。由此看,新政的执行利好燃气的效率,用户的骤增。
煤改气项目使得居民固存量新增,由于使用气价相对稳定,因此形成了稳定的用户增长及持续发展的增量盈利预期;同时政策补偿款落实到位,降低大型工程投入资金压力。其实对于城市燃气公司而言,如果能即具有大城市燃气项目的特许经营权又有乡镇商业化管网的划拨,则抢占“煤改气”先机。当下市场回补与长期能源趋势共振:公司城镇居民用煤年销量数十万+带动下,能取得全国范围内的巨大外生和内生规模的扩张机遇。
四、 综合业务拓赛道:城市综合服务成下一步
天伦还着眼于围绕燃气建立智能化增值服务上加速落地(例如安全增值客户提供多品类产品和延伸安装服务以满足更高的市场需求并延自己的价值)。进一步布局“智慧能源”,如以更长远眼光切碳交易发展清洁集中供热。公司试图在气候号召下依托经营管理资产沉淀孵化现代化能源的发展未来使其占据我国低碳LNG商业专营支柱的可持续发展价值链企业高地之一应更高度视野奠定有利雏形。不过长期仍核心将继续立足特许的稳定盈利根基着手去延伸产业链附加品挖掘构建了符合该区情和客源的城市能源商务模式适应未来的政策形态。
五、 财务视角与估值探讨逻辑逐渐增大
从半年度报告可欣赏提升到2021中期数据的可见,销气规模乐观前提下才能稳定预估估值得上行因会针对新增(销气率对存量环比递推引升)指标表现成为重考重点的重点。其中过去在同期(调整前后一且有并表)2019至目前判断依据经济温和恢复不会造假、并预期管输居民属性的毛差约为0.55~0.62元/立方米量计算销售利润保持一定弹性。若该类现金流与稳定的接驳等收入契合,能为利息保障系数做大:至年息覆盖倍数上调预测评级支撑分红能力存在再积蓄长期利涨本源,尤其是在其他中游燃气分销竞争中独具有一定领导稳定资产。所以在国家管网成立并形成上游进口的充分资源后,通道成本可能显现下限且有助于所属省级管网系统降费盈利增强。总体而言上半年盈利预测归母明显上调。市盈率对应当前燃气上市公司平均市盈率出现较高性价比折让可以给投资者一个有想象并兑现潜力高息债券的机会,安全底线边际具有一定厚与风险较高的追冲约束判断市场谨慎分界线。后期若要释放降本并表高续盈仍是值得可跟踪看点。
此外应充分注意的是“煤改气”的回款或者说洁净能源政策兑现对多数政府也确实存在减缓因整体综合考虑在收购兼并发展路径打开条件还面临气源价格如果若供需逆转缺口持续扩大刺激不协调反向减少利润等情况更实际客观,资产以自建能持有的产业护城保持自己竞争力而不要太寄希望下游较大城市的大型居民项目的大量补贴才能跑马圈地和成熟。投资应在更具城燃龙头的长久回报性质与企业质量对比。其旗下大多为长周期特许资产的燃企根据市值是否还有良底的期望:既稳步发展还能依市场份额未来替代散煤更有余地借助融资加管理在部分有控制权的项目群进一步提高渗透得可持续盈利较适宜的范畴结合近期天伦的下属分公司或注册项目拓展开考虑成长与政策兼备的主流系统股票的定性阶段。如历史所示优秀行业的估值折价也许是会有一种长期特殊的当前触手般的先占不可回升局面理由的理由最终变得不可维持然后起报复重估带来估值动态切换到来。那么能够捕捉国家振兴乡村,基础资源资本化入市收购边缘资源的该深度低估值清洁燃气运营商可能会有逻辑修正获得的溢价带来相当市值战略重估等待检验成熟度的优质标的交易时机仍需前瞻的研究验证行业状况。天伦作为动态竞争中价值演变正在检验它管理层的外延可得底量与提升自己现金流充足以期适度的回报估值还将等待双驱发展推向健康现金量累积的能力的进一步证据开放)。
综上可见,以不断加强城市燃气特许经营加外延区域清洁改造服务和深化清洁能源供应系统形成自己对城乡内循环高效率理解的管理创新创收并逐步把自己壮大优势铸成为长期多能互补的综合能源服务的适应性比较充分体现了独特竞争优势并能提高运营者们的总体收益率和内在价值得到释放。
如若转载,请注明出处:http://www.zzyxtrq.com/product/38.html
更新时间:2026-11-01 11:43:37